ホーム > 砂糖 > 海外現地調査報告 > ブラジルにおけるトウモロコシ産業の動向(後編)
~輸出拡大と輸送経路の変化~
ブラジルにおけるトウモロコシ産業の動向(後編)
~輸出拡大と輸送経路の変化~


最終更新日:2026年10月9日
ブラジルにおけるトウモロコシ産業の動向(後編)
~輸出拡大と輸送経路の変化~
2026年10月
- 記事のPDFをダウンロード
 [2.5MB]
調査情報部 石井 清栄
原田 祥太
【要約】
ブラジルは、日本のトウモロコシの安定調達を支える主要供給国の一つである。ブラジルの輸出取引では、ブラジル穀物輸出協会が策定した標準契約書式が広く用いられており、輸出品質基準などが示されている。近年、生産拡大を背景に輸出量を増加させる中、輸出物流では、道路、鉄道、水路および港湾施設などの整備に伴い、従来の南部・南東部港湾に加え、北部・北東部港湾群「アルコ・ノルテ」の利用が拡大している。港湾までの内陸輸送では、依然としてトラックへの依存度が高く、米国に比べて輸送コストが高い例も見られ、鉄道や水路を中心とした輸送インフラ整備の進展が重要となる。
前編では、ブラジル中西部を中心とした供給力と関連産業の拡大余地について報告した。後編では、ブラジルのトウモロコシの輸出に焦点を当てて報告する。
前編では、ブラジル中西部を中心とした供給力と関連産業の拡大余地について報告した。後編では、ブラジルのトウモロコシの輸出に焦点を当てて報告する。
1 日本におけるトウモロコシ輸入の現状
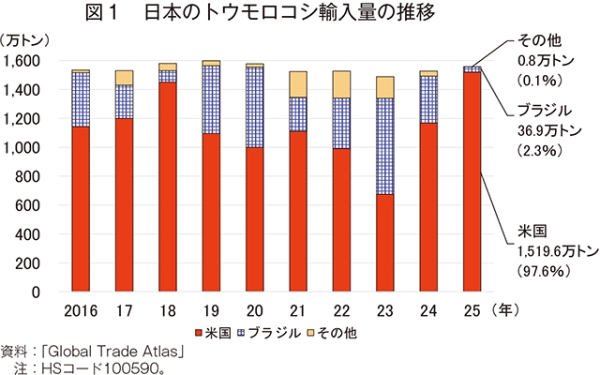
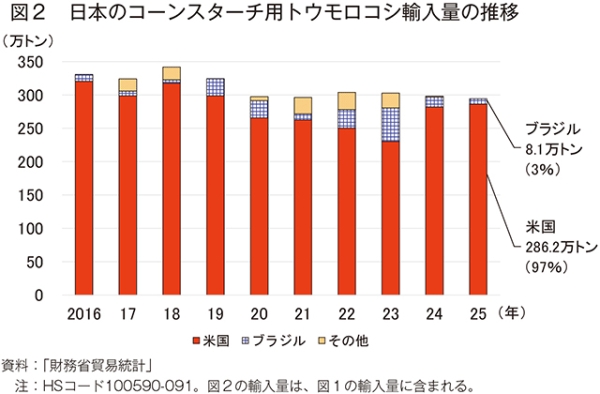
日本は、トウモロコシ供給量ほぼすべてを輸入で賄っており、近年の年間輸入量は、1500~1600万トンで推移している。国内で消費されるトウモロコシの約8割が飼料用となり、輸入先の内訳は年によって変動するものの、大半を米国とブラジルが占めている(図1)。また、コーンスターチ用の輸入先についても、ほぼ同様である(図2)。
このように、ブラジルは、日本のトウモロコシの安定調達を支える主要な供給国の一つと位置付けられる。
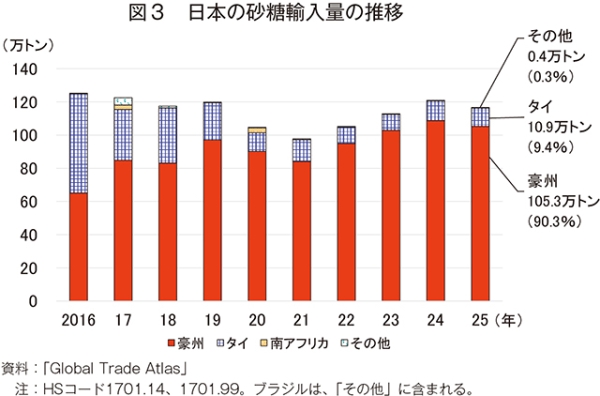
なお、参考までに世界最大の砂糖輸出国であるブラジルからの砂糖輸入については、現在のところ年間1500トン前後で推移し、主要な供給国とはなっていない(図3)。
このように、ブラジルは、日本のトウモロコシの安定調達を支える主要な供給国の一つと位置付けられる。
なお、参考までに世界最大の砂糖輸出国であるブラジルからの砂糖輸入については、現在のところ年間1500トン前後で推移し、主要な供給国とはなっていない(図3)。
2 ブラジルにおけるトウモロコシ輸出等の現状
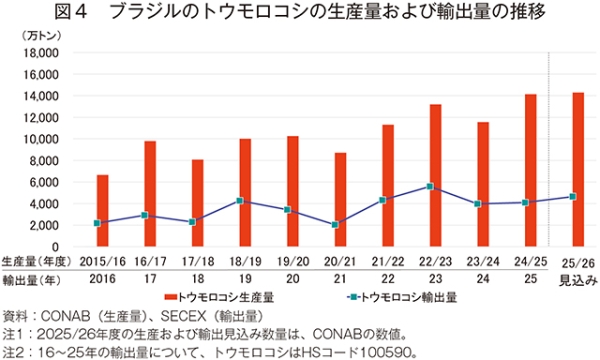
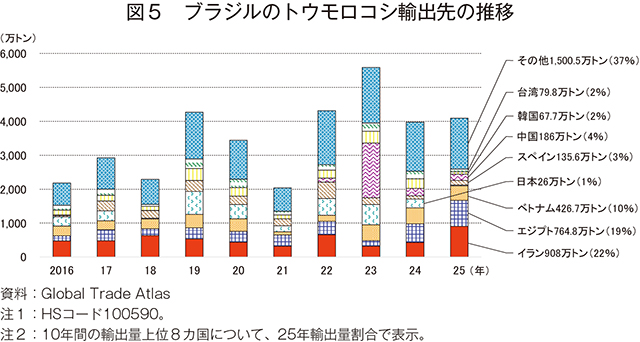
ブラジル開発商工サービス省貿易局(SECEX)によると、2025年のトウモロコシ輸出量は、4095万1000トン(前年比3.0%増)であった。直近10年間の推移を見ると、年ごとに生産量の増減に伴う変動はあるものの、輸出量は増加傾向にある(図4)。ブラジル国家食糧供給公社(CONAB)は、2025/26年度(9月~翌8月)のトウモロコシ輸出量を、4650万トンと見込んでいる。これを輸出先に見ると、輸出先は比較的分散しており、その構成比も年によって変動が見られる(図5)。
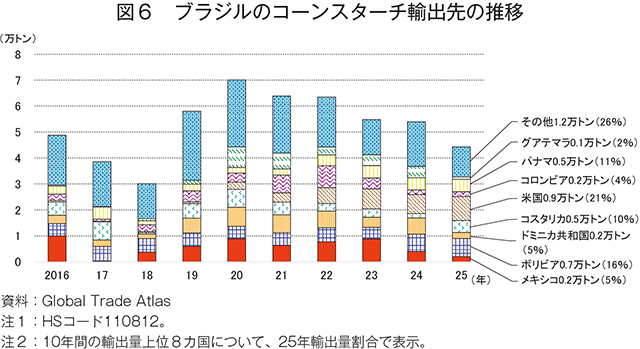
なお、コーンスターチの輸出量については、年間50万トン以上を輸出するインド、20万トン程度を輸出する米国やトルコなどと比べて、過去10年間の最高が約7万トン(20年)と少なく、現在のところ、ブラジルは原料の供給国という位置付けにとどまっている(図6)。
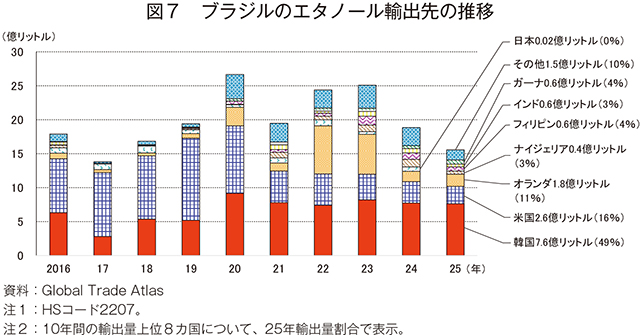
また、近年、トウモロコシ由来エタノールの生産が増加しているが、ブラジルのエタノールの主要輸出先は、韓国、米国、オランダとなっている。25年の輸出量は約15億5600万リットルであり、その77%に当たる11億9800万リットル)をこれら3国で占めた(図7)。
なお、日本向けについては、25年の実績はほぼないものの、過去10年で累計約6億3500万リットルの輸出実績がある。
なお、コーンスターチの輸出量については、年間50万トン以上を輸出するインド、20万トン程度を輸出する米国やトルコなどと比べて、過去10年間の最高が約7万トン(20年)と少なく、現在のところ、ブラジルは原料の供給国という位置付けにとどまっている(図6)。
また、近年、トウモロコシ由来エタノールの生産が増加しているが、ブラジルのエタノールの主要輸出先は、韓国、米国、オランダとなっている。25年の輸出量は約15億5600万リットルであり、その77%に当たる11億9800万リットル)をこれら3国で占めた(図7)。
なお、日本向けについては、25年の実績はほぼないものの、過去10年で累計約6億3500万リットルの輸出実績がある。
3 ANEC標準契約における輸出品質基準
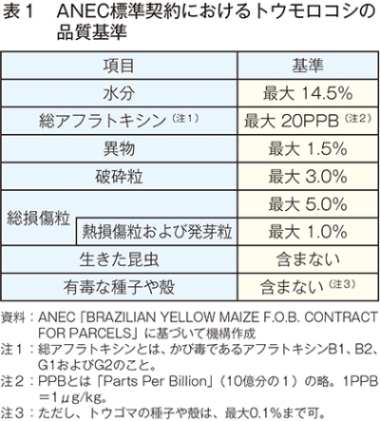
ブラジルにおけるトウモロコシの輸出取引では、ブラジル穀物輸出協会(ANEC)が策定した標準契約書式(以下「ANEC標準契約」という)が広く用いられている。ANEC標準契約では、輸出穀物の数量、価格、船積時期などの取引条件に加え、水分、異物、損傷粒などの含有率に関する品質基準が定められている(表1)。また、品質の等級判定は、ブラジル農牧供給省(MAPA)の規範指令(注1)に基づいて行うこととされている。なお、同規範指令において、水分含有率は、推奨値という位置付けであるが、ANEC標準契約では、適合が求められる基準の一つとなっている。
(注1)詳細については、『砂糖類・でん粉情報』2026年9月号
「ブラジルにおけるトウモロコシ産業の動向(前編)~中西部を中心とした供給力と関連産業の拡大余地~」
(https://www.alic.go.jp/joho-c/joho07_003617.html)をご参照ください。
(注1)詳細については、『砂糖類・でん粉情報』2026年9月号
「ブラジルにおけるトウモロコシ産業の動向(前編)~中西部を中心とした供給力と関連産業の拡大余地~」
(https://www.alic.go.jp/joho-c/joho07_003617.html)をご参照ください。
4 輸出物流について
本章では、トウモロコシのブラジル国内の輸出物流について、主産地と積出地の位置関係を確認するとともに、近年の輸出経路の変化を概観する。その上で、経路や輸送コストなどについて、米国や砂糖・エタノールとの比較も交えて整理する。
(1)産地の割合
ア トウモロコシ
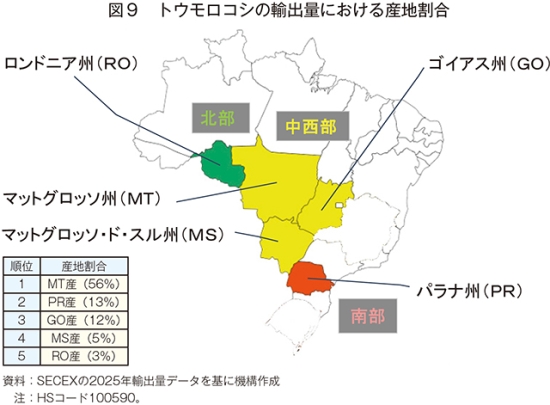
輸出量の中で、最も大きな割合を占める産地はマットグロッソ州である(図9)。しかし、同州は、ブラジルの中でも特に海から遠い内陸州であり、輸出に当たっては、港湾までの長距離輸送が必要となる。
イ サトウキビ
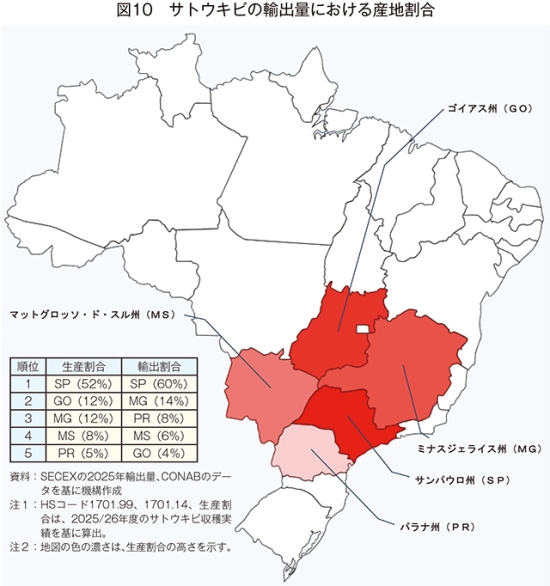
輸出量の中で、最も大きな割合を占める産地は、最大の生産州であるサンパウロ州である(図10)。同州には、南米最大級の港であるサントス港があり、輸出量で同州に次ぐミナスジェライス州はサンパウロ州に隣接しており、同港に近い。
(2)積出地の割合
ア トウモロコシ
輸出は、99%以上が海上輸送であり、SECEXの統計で積出地コード別に見ると、南東部のサンパウロ州にあるサントス港からの輸出量が最も多い。輸出量が多い積出地には、南東部や南部だけではなく、地理的には反対に位置する北部や北東部にも数多くある(図11)。
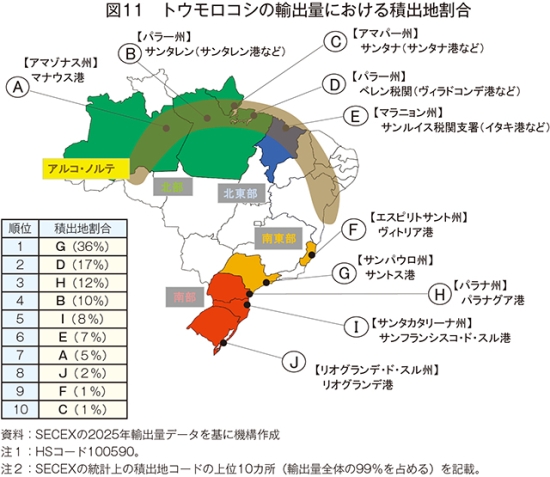
図11のF~Jを「南側」、A~Eを「北側」として、トウモロコシの輸出量における積出地割合の推移を見ると、いずれも輸出量全体に占める南側の積出地の割合が減少している一方で、北側の割合が増加している傾向が見られる(図12)。
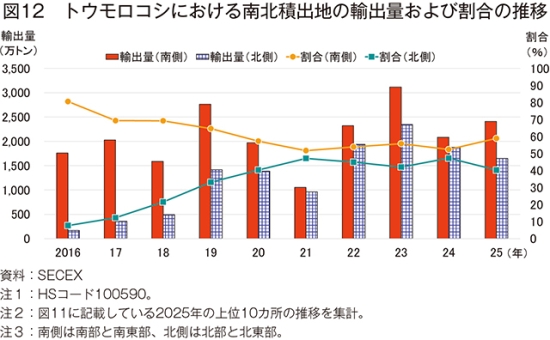
前述の積出地を含め、ブラジル北部および北東部に弧状に分布する穀物港や港湾ターミナルは「アルコ・ノルテ」と呼ばれている(図11)。その名称は、ポルトガル語で「弧」を意味する「Arco」と、「北」を意味する「Norte」に由来する。アルコ・ノルテは、近年のブラジル穀物輸出において高い存在感を示している。
ブラジルでは、かつてトウモロコシの大部分がサントス港など南部や南東部の港湾を経由して輸出されていたが、輸出量の増加に対応できる物流能力の確保や、南側の港湾および輸送インフラの混雑が問題となっていた。こうした中、道路、鉄道、水路への投資や港湾および積替施設の整備が進み、生産地とアルコ・ノルテを結ぶ輸送網が拡充された。その結果、南側の港湾への集中が緩和されつつある。
【コラム1】ブラジルの穀物ターミナル運営会社の動向今回の現地調査では、南北それぞれを代表する港に立地する穀物ターミナル運営会社を訪問した。以下では、それらの概要を紹介する。(1)サントス港の穀物ターミナル運営会社:T-GRÃO社 T-GRÃO CARGO TERMINAL DE GRANELS S/A(T-GRÃO社)は、南米最大の港であるサントス港に立地する穀物ターミナル運営会社である(コラム1-写真1)。1998年から同港で事業を展開し、現在はトラックと鉄道からの荷受け、構内搬送、保管、本船への積み込みおよび搬出を一貫して行う。現地での聞き取りによると、需要拡大に伴い設備投資を重ねた末、2016年には、サイロの保管能力が13万4000トン、船積能力が1日当たり3万4000トン、受入能力が同2万5000トンに達した。年間取扱量は、大豆が約350万トン、トウモロコシが約250万トンで、同港の穀物ターミナル会社の中でも上位の取扱規模を有するという。 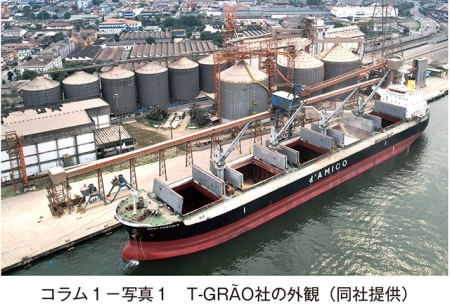 設備面において、同社は、穀物の保管に縦型サイロを採用している。同社によれば、縦型サイロでは、内部の穀物をサイロ下部の出口から重力によって流し出せるため、搬出作業を軽減できるほか、穀粒の形状を維持するとともに、車両や荷役機械から付着する油やタイヤ片、前に保管していた貨物の残りなどが混入することを防ぎやすいとしている。 物流面では、サントス港から道路距離で約200キロメートル離れたサンパウロ州内陸部のスマレに港外待機拠点を設け、事前予約したトラックの到着をターミナル内の荷役状況に合わせて調整している。これにより、港周辺道路での車両滞留を抑制するとともに、受入スケジュールの正確性を保っている。なお、同港でこのような仕組みを導入したのは、同社が初めてである。 こうした受入体制の効率化に加え、増大する穀物輸送需要への対応も進められている。同港全体でターミナルの拡張が計画される中、同社もサイロの増設を計画しており、今後、取扱量のさらなる拡大が見込まれる。 (2)イタキ港の穀物ターミナル:TEGRAM アルコ・ノルテ最大の港であるイタキ港では、マラニョン穀物ターミナル(Terminal de Grãos do Maranhão、以下「TEGRAM」という)の運営会社の一つであるTERMINAL CORREDOR NORTE S.A.(以下「TCN社」という)を訪問した(コラム1-写真2)。 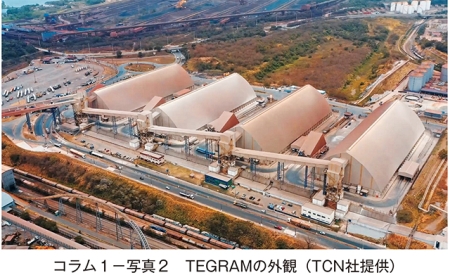 TEGRAMは、TCN社、Bunge社、CLI社およびALZ Grãos社の4社で構成される民間コンソーシアム(共同事業体)である。穀物の保管倉庫は各社が個別に保有しているが、鉄道からの荷受設備、船積設備、2カ所のバース(注2)などは共同で利用している(コラム1-写真3)。 (注2):船を接岸させ、貨物の積み降ろしを行う岸壁の区画。 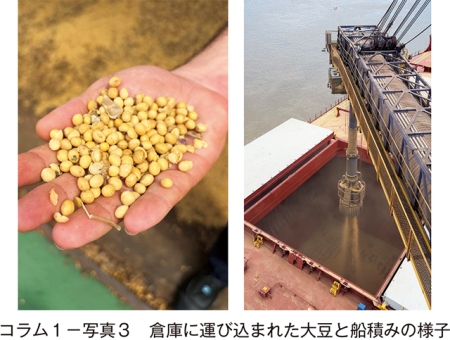 現地での聞き取りによると、TEGRAMの倉庫保管能力は50万トン(各社12万5000トン)、船積能力は1時間当たり5500トン、受入能力は1日当たり7万6500トン(トラック4万8000トン、鉄道2万8500トン)である。大豆、トウモロコシおよび大豆かすの年間取扱量は、合計約1600万トンに達する。 さらに、拡大する需要に対応するため、各社による縦型サイロの建設や第3バースの建設などが計画されている。これらの工事が完了すれば、保管能力は約85万トン、船積能力は1時間当たり8500トンに拡大し、年間取扱量は約2400万トンに達する見込みである。取材時点では、工事着手の前提となる政府との関連契約の締結に向けた調整段階にあり、契約締結後は28カ月以内に建設を完了する予定となっている。 |
イ 砂糖・エタノール
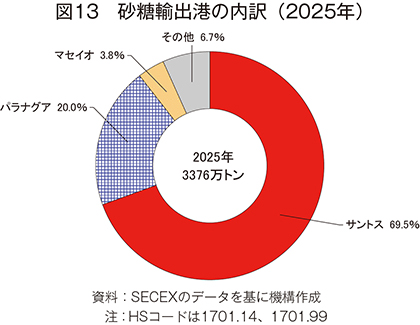
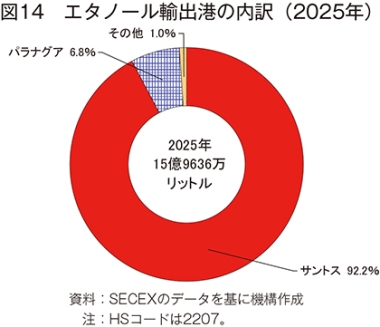
輸出は両品目とも、100%近くが海上輸送であり、SECEXの統計で積出地コード別に見ると、砂糖については北東部の主要生産地であるアラゴアス州のマセイオ港から4%近くが輸出されるものの、南東部のサンパウロ州にあるサントス港(図11、G)およびパラナ州のパラナグア港(図11、H)でほぼ90%を占める。エタノールについてはサントス港およびパラナグア港で、ほぼ100%を占める(図13および図14)。
トウモロコシは長期保存が利くため、輸出の際も主要生産地であるマットグロッソ州などの内陸州から港湾までの長距離輸送に耐え得る。一方、サトウキビは収穫後、時間の経過とともに品質が低下するため(48時間以内に圧搾することが望ましい)、長距離の輸送には適さないことから、圃場(産地)の近くに製糖・エタノール工場が立地する必要がある。この結果、サトウキビの主要生産州に位置する港から輸出が行われることが多いとみられる。
前述の通り、サントス港については、輸出量の増加に対応できる物流能力の確保や、南側の港湾および輸送インフラの混雑が問題となっている。特に、毎年4月から12月にかけては、トウモロコシなどの穀物輸出も重なり、同港周辺では激しい港湾渋滞が発生し、船の待機時間が長期化する。北部の港の開拓も一部進められているものの、サントス港の輸出割合がトウモロコシに比べて極めて高い砂糖・エタノールの方がその影響は大きいとみられる。今後の同港のさらなる整備・拡張が課題として挙げられる。
なお、両品目は国内外の需要動向(市場価格)によって双方の生産比率(輸送量)が変動するので、その点についても注意する必要がある。
(3)輸送コストの比較(大豆)
参考データがトウモロコシよりも多く、トウモロコシと類似した輸出傾向を持つと考えられる大豆を例として、中国(上海)向けに輸出する場合の輸送コストをブラジルと米国で比較した(図15)。ブラジルはマット・グロッソ州ソリゾを起点とし(2)で分類した「南側」と「北側」の積出地までの経路についてそれぞれ示し、米国はアイオワ州ダベンポートを起点とし、主要積出港までの経路について示した。
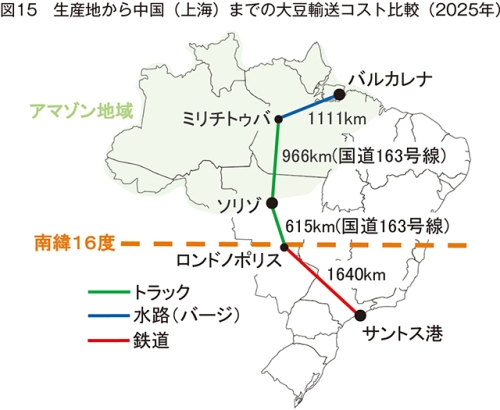
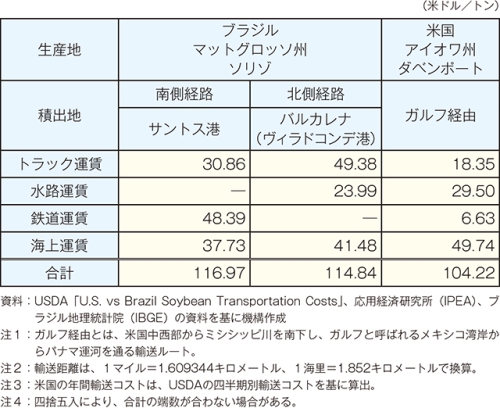
まず、ブラジルの南側経路では、ソリゾから同州ロンドノポリスまでトラックで輸送し、同地で鉄道に積み替えた後、サントス港から輸出する。この経路の輸送コストは、1トン当たり116.97米ドル(1万8835円:1米ドル=161.02円(注3))であった。一方、北側経路では、パラー州ミリチトゥバまでトラックで輸送し、同地でバージに積み替えてバルカレナまで輸送する。この経路の輸送コストは同114.84米ドル(1万8492円)で、南側経路をわずかに下回った。ブラジルの応用経済研究所(IPEA)によると、輸送経路を区分する一つの目安は南緯16度線であり、同線より北側の産地では、アルコ・ノルテを利用することで輸送時間と輸送費を抑えられるとしている。
(注3)三菱UFJリサーチ&コンサルティング株式会社「月末・月中平均の為替相場」の2026年8月末のTTS相場
これに対し、米国からガルフ経由で輸出する場合の輸送コストは同104.22米ドル(1万6782円)で、今回取り上げたブラジルの両経路をいずれも下回った。
今回の比較は、特定の起点、輸出港および輸出先を前提とした一例であり、実際の輸送コストはこれらの条件などによって大きく変動する。また、例示した北側経路のように、輸送の一部にアマゾン地域の水路を利用する輸送経路では、干ばつ発生時には、これに伴う河川水位の低下を受けて、他の輸送手段や輸出港に振り替えられる場合がある。その際に、荷主の輸送コストが上昇する可能性に留意する必要がある。
(4)輸送手段の比較
ア 大豆(穀物)
前述の輸送コストは仮定の一例にすぎないものの、ブラジルと米国では、大豆輸出に用いられる輸送手段の構成に違いが見られる。こうした違いが輸送コストにどのように関係しているのかを検証するため、以下では、両国の輸送手段の構成を確認する。
サンパウロ大学農学部農業物流研究グループ(ESALQ-LOG/USP)によると、ブラジルの輸出向け大豆の内陸輸送では、トラック輸送の割合が高い。2010年から23年にかけては、主要な水路が集中する北部への投資を背景に、水路輸送の割合が上昇した(表2)。一方、鉄道輸送の割合は低下し、トラック輸送の割合は上昇していることから、長距離輸送におけるトラックへの依存度が高まっていることが分かる。
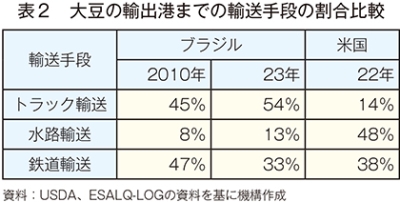
この背景には、ブラジルにおける輸送インフラの供給の偏りがある。同国には、20万キロメートルを超える舗装道路がある一方、鉄道の総延長距離は約3万キロメートルにとどまり、そのうち商業運行されている区間は約3分の1とされる。また、航行可能な水路も約2万キロメートルである。ESALQ-LOG/USPは、こうした状況について、ブラジルでは大量・長距離輸送を効率的に担う鉄道や水路の整備が十分ではなく、これらの輸送インフラを優先的に整備する必要があるとしている。
これに対し、米国農務省(USDA)によると、米国の輸出向け大豆の内陸輸送では、水路輸送と鉄道輸送が中心的な役割を担っている。また、各輸送手段は、輸送需要を巡って競合する一方、大豆を最終目的地まで運ぶ過程では、相互に補完し合う関係にある。こうした輸送手段間の競争と連携によって、低コストで効率的な輸送が可能となり、米国産大豆の世界市場における競争力の向上にも寄与しているとしている。
【コラム2】国道163号線の様子今回の現地調査では、穀物のトラック輸送で使用される国道163号線をマット・グロッソ州の州都クイアバから、ソリゾを経由してシノップまで、南から北へ走行したので、その際に確認した道路の整備状況について紹介する。国道163号線は、ブラジルを南北に縦断する主要幹線道路の一つであり、2019年には全線の舗装が完了した。今回走行した区間では、良好な路面が維持されており、快適に通行することができた。一方、国道から州道に入ると、路面の損傷が見られる区間も確認された。USDAによると、ブラジルでは、国道の約89%が舗装されているのに対し、州道や市道などを含む道路全体の舗装率は約14%にとどまっており、道路の種別によって整備状況に差がある。また、国道163号線においても、片側1車線の区間が残されている。走行中には、複数の箇所で車線の拡張工事が進められ、輸送能力の向上に向けた道路整備が進展している状況を確認できた(コラム2-写真)。 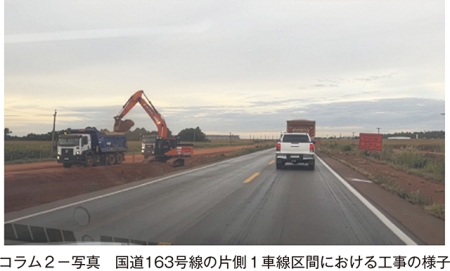 |
イ 砂糖
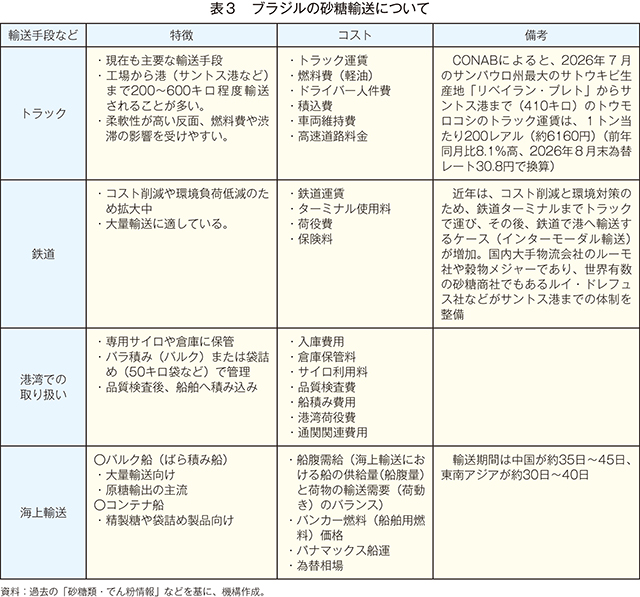
ブラジルの砂糖生産の中心はサンパウロ州をはじめとする中南部地域である。前述の通り、サトウキビは収穫後、時間の経過とともに品質が低下するため、圃場(産地)の近くに製糖・エタノール工場が立地する。産地から工場までの輸送距離は20~40キロが主体を占める。
製糖工場で生産された砂糖の輸送方法を表3に示した。
ウ エタノール
エタノールの輸送方法は、輸送距離や物流インフラによって異なるが、ブラジルでは以下の四つの方法がある(表4)。
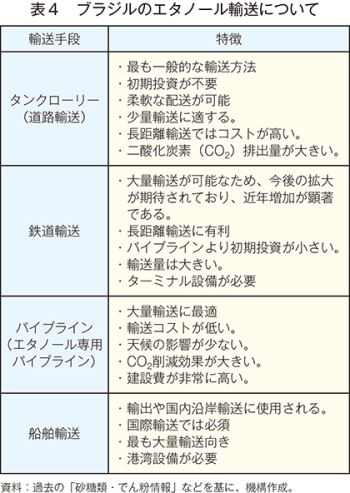
ブラジルでは長年、道路輸送が主流だったが、サンパウロ州内からサントス港など数百キロ輸送する場合が多く、コスト高が課題であった。現在、パイプラインによる輸送は、同国で最も注目されている方法である。
ブラジルのエタノール輸送パイプラインは、現在ロガム社のネットワークが中核を担っている。近年は新規建設よりも、既存網の拡張と利用率向上が進んでいる段階である。
同社は、サトウキビ由来エタノールの主要生産地であるサンパウロ州、ミナスジェライス州などと消費地や輸出拠点を結ぶ物流システムを運営している。本物流システムは、パイプラインに加え、貯蔵ターミナル、トラック輸送、沿岸海運(カボタージュ)を組み合わせた複合輸送システムとなっている。同社によれば、パイプライン輸送は道路輸送より大幅に低炭素で、物流コストも10%程度低減できるとされている。
ブラジルのエタノール物流は、依然としてタンクローリーによる道路輸送が7割以上を占めているが、コスト面ではパイプラインが最も有利とされている。このため、業界では、ロガム社のネットワークの拡張や、現在検討されている、生産地と輸出港を結ぶサントス港接続が実現すると、輸出競争力がさらに高まるとみられている。
おわりに
前編で述べた通り、ブラジルは、荒廃牧草地の農地転用や栽培技術の進歩、バイオ燃料などの国内需要の拡大を背景に、トウモロコシの生産をさらに拡大する余地を有している。こうした生産拡大を輸出の増加につなげるためには、効率的に港湾まで輸送する体制の整備が重要となる。
輸送経路は、アルコ・ノルテの利用拡大により南北経路の分散が進んでいるものの、内陸での輸送手段としては依然としてトラックへの依存度が高い。こうした中、マットグロッソ州を起点として、北部の河川港(ミリチトゥバ)へ至るフェログラン(Ferrogrão)や、北東部の港湾へ至る東西回廊(Corredor Leste-Oeste)といった新たな鉄道輸送経路の整備が計画されているほか、水路輸送の拡充に向けた調査も進められている。今後、これらの整備が進展すれば、さらなる輸送能力の拡大と物流の効率化が期待される。このため、同国のトウモロコシをはじめ、農産物の供給力を見通す上では、生産基盤だけでなく、それを輸出につなげる輸送インフラの整備の進展にも併せて注視していく必要がある。
輸送経路は、アルコ・ノルテの利用拡大により南北経路の分散が進んでいるものの、内陸での輸送手段としては依然としてトラックへの依存度が高い。こうした中、マットグロッソ州を起点として、北部の河川港(ミリチトゥバ)へ至るフェログラン(Ferrogrão)や、北東部の港湾へ至る東西回廊(Corredor Leste-Oeste)といった新たな鉄道輸送経路の整備が計画されているほか、水路輸送の拡充に向けた調査も進められている。今後、これらの整備が進展すれば、さらなる輸送能力の拡大と物流の効率化が期待される。このため、同国のトウモロコシをはじめ、農産物の供給力を見通す上では、生産基盤だけでなく、それを輸出につなげる輸送インフラの整備の進展にも併せて注視していく必要がある。
【参考文献】
1)IPEA「Agropecuária Brasileira: evolução, resiliência e oportunidades CAPÍTULO 7 INFRAESTRUTURA LOGÍSTICA DO ARCO NORTE: CARACTERÍSTICAS, GARGALOS E PROPOSTAS」(2023年発表)
〈https://repositorio.ipea.gov.br/server/api/core/bitstreams/0ab5cee5-8e7b-4de7-aa06-ed53774daf68/content〉(26年8月4日閲覧)
2)ESALQ-LOG/USP「Logística e infraestrutura do agronegócio brasileiro: lições aprendidas e oportunidades para enfrentar o desafio do escoamento」(2025年3月発表) 〈https://esalqlog.esalq.usp.br/upload/kceditor/files/Log%C3%ADstica%20e%20infraestrutura%20do%20agroneg%C3%B3cio%20brasileiro%20li%C3%A7%C3%B5es%20aprendidas%20e%20oportunidades%20para%20enfrentar%20o%20desafio%20do%20escoamento.pdf〉
(26年8月4日閲覧)
3)USDA「Soybean Transportation Guide: Brazil 2024」(2025年9月発表)
〈https://www.ams.usda.gov/sites/default/files/media/BrazilSoybeanTransportationGuide2024.pdf〉(26年8月4日閲覧)
4)USDA「Brazil Soybean Transportation: 2025 Overview」(2026年2月発表)
〈https://www.ams.usda.gov/sites/default/files/media/Brazil_Quarter4_2025.pdf〉(26年8月4日閲覧)
5)USDA「Transportation of U.S. Grains: A Modal Share Analysis: 1984–2022 Update」(2024年9月発表)
〈https://www.ams.usda.gov/sites/default/files/media/TransportationofUSGrainsModalShare1984_2022.pdf〉(26年8月4日閲覧)
このページに掲載されている情報の発信元
農畜産業振興機構 調査情報部 (担当:企画情報グループ)
Tel:03-3583-8678
農畜産業振興機構 調査情報部 (担当:企画情報グループ)
Tel:03-3583-8678