ホーム > 砂糖 > 海外現地調査報告 > 砂糖の自給達成を目指すインドネシアの砂糖産業の動向
砂糖の自給達成を目指すインドネシアの砂糖産業の動向


最終更新日:2026年11月10日
砂糖の自給達成を目指すインドネシアの砂糖産業の動向
2026年11月
- 記事のPDFをダウンロード
 [1.8MB]
調査情報部 国際調査グループ
【要約】
世界第4位の人口を抱えるインドネシアは、世界有数の砂糖輸入国である。近年、政府による砂糖の自給政策の推進により、家庭消費用砂糖については自給達成が現実のものとなりつつある。一方、産業用砂糖については依然として輸入への依存度が高く、小規模サトウキビ農家の生産効率、製糖工場における原料の安定調達や操業効率などについて、改善の余地が残されている。
はじめに
2026年時点で世界第4位の人口を抱えるインドネシアは、国内の砂糖需要が大きく、自国産のサトウキビから生産された砂糖だけでは国内需要を満たせない。このため、不足分をブラジル、豪州およびタイなどから輸入した粗糖を原料として生産された砂糖で補っている。25年には、約382万トンの粗糖(HSコード1701.14)を輸入しており、中国に次いで世界第2位の輸入国となっている。なお、中国の粗糖輸入量は、同国内の砂糖需給動向などによる変動が大きいため、インドネシアが世界最大の粗糖輸入国となる年もある。
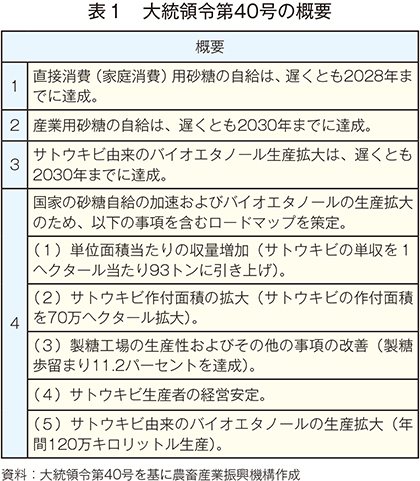
こうした中、インドネシア政府は、砂糖の輸入依存からの脱却を目指し、砂糖の自給政策を推進している。直近では、23年に公布したインドネシア共和国大統領令第40号(以下「大統領令第40号」という)において、砂糖の自給達成に向けた指針を作成し、その達成に向けた取り組みを本格化させている(表1)。
本稿では、世界有数の砂糖輸入国かつ日本の粗糖輸入における競合国であるインドネシアについて、砂糖産業の概要とともに砂糖の自給政策の動向を報告する。
なお、本文中の為替相場は、三菱UFJリサーチ&コンサルティング株式会社「月中・月末平均の為替相場」2026年9月末日TTS相場の100インドネシアルピア(IDR)=1.00円を使用した。
こうした中、インドネシア政府は、砂糖の輸入依存からの脱却を目指し、砂糖の自給政策を推進している。直近では、23年に公布したインドネシア共和国大統領令第40号(以下「大統領令第40号」という)において、砂糖の自給達成に向けた指針を作成し、その達成に向けた取り組みを本格化させている(表1)。
本稿では、世界有数の砂糖輸入国かつ日本の粗糖輸入における競合国であるインドネシアについて、砂糖産業の概要とともに砂糖の自給政策の動向を報告する。
なお、本文中の為替相場は、三菱UFJリサーチ&コンサルティング株式会社「月中・月末平均の為替相場」2026年9月末日TTS相場の100インドネシアルピア(IDR)=1.00円を使用した。
1 サトウキビの生産動向
(1)生産地域
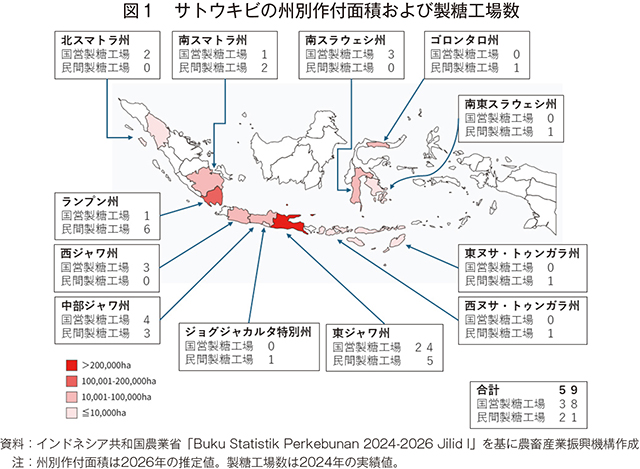
インドネシアでは、サトウキビが砂糖産業の基幹作物であり、同国38州のうち12の州で生産されている(図1)。
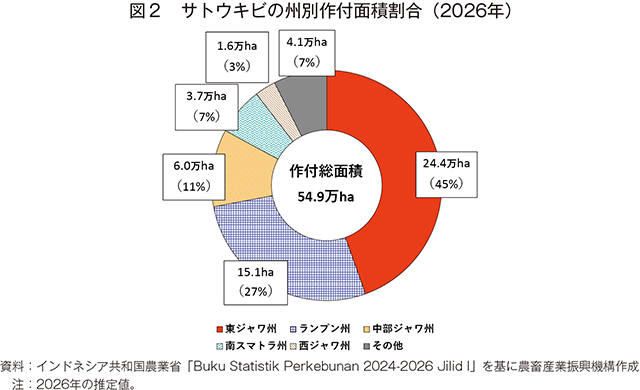
2026年の国内のサトウキビ作付総面積は、54万9000ヘクタールと見込まれており、州別では、東ジャワ州が24万4000ヘクタールで最大となっている(図2)。作付面積上位5州で、作付総面積の9割以上を占め、特に上位3州の東ジャワ州、ランプン州および中部ジャワ州は、サトウキビ生産に適した土壌条件を有し、多数の製糖工場が立地している。
2026年の国内のサトウキビ作付総面積は、54万9000ヘクタールと見込まれており、州別では、東ジャワ州が24万4000ヘクタールで最大となっている(図2)。作付面積上位5州で、作付総面積の9割以上を占め、特に上位3州の東ジャワ州、ランプン州および中部ジャワ州は、サトウキビ生産に適した土壌条件を有し、多数の製糖工場が立地している。
(2)作付面積
サトウキビ生産者は、経営形態によって、1)家族経営の小規模農家(以下「小規模農家」という)、2)民間企業の大規模農園(以下「民間企業」という)、3)国営企業の大規模農園(以下「国営企業」という)―に分類される。小規模農家は、国営および民間製糖工場の双方に原料を出荷している。また、大多数が兼業農家であり、サトウキビ以外にコメ、トウモロコシ、タバコ、とうがらし、コーヒーなどを生産している。
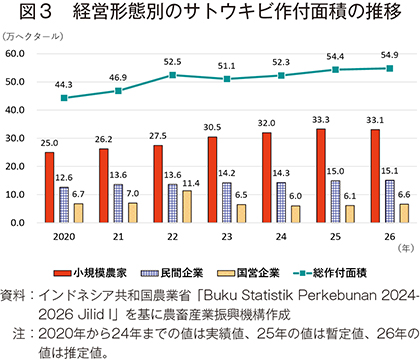
2020年以降のサトウキビ作付面積は、小規模農家および民間企業の同面積増により、増加傾向にある(図3)。26年は、小規模農家が33万1000ヘクタール(20年比32.5%増)、民間企業が15万1000ヘクタール(同20.0%増)、国営企業が6万6000ヘクタール(同1.9%減)と見込まれ、小規模農家が作付総面積の6割以上を占める。
2020年以降のサトウキビ作付面積は、小規模農家および民間企業の同面積増により、増加傾向にある(図3)。26年は、小規模農家が33万1000ヘクタール(20年比32.5%増)、民間企業が15万1000ヘクタール(同20.0%増)、国営企業が6万6000ヘクタール(同1.9%減)と見込まれ、小規模農家が作付総面積の6割以上を占める。
(3)砂糖生産量
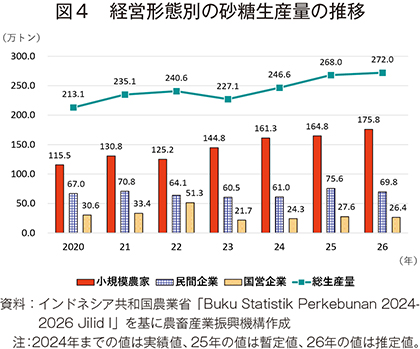
2020年以降の砂糖生産量は、サトウキビの作付面積増加に伴い、増加傾向にある(図4)。26年は、経営形態別では、小規模農家が175万8000トン(20年比52.2%増)、民間企業が69万8000トン(同4.1%増)、国営企業が26万4000トン(同13.5%減)と見込まれている。
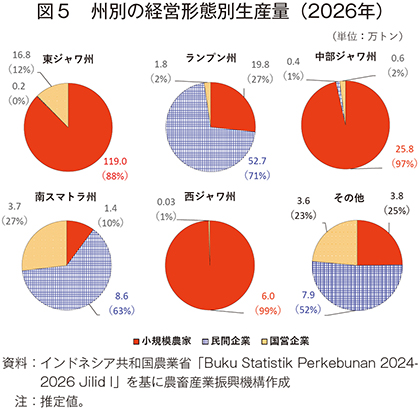
また、州別の経営形態別生産量を見ると、東ジャワ州、西ジャワ州および中部ジャワ州などを含むジャワ島では小規模農家、ランプン州や南スマトラ州などのジャワ島以外の地域では民間企業が中心となっている(図5)。
また、州別の経営形態別生産量を見ると、東ジャワ州、西ジャワ州および中部ジャワ州などを含むジャワ島では小規模農家、ランプン州や南スマトラ州などのジャワ島以外の地域では民間企業が中心となっている(図5)。
(4)栽培期間
サトウキビの植え付け時期は、サトウキビの品種ごとの成熟時期(早生種・中生種・晩生種)や各地域の雨期の長さによって異なる。雨期が比較的長いスマトラ島中北部やスラウェシ島北部では、雨期終了後の5月から8月にかけて、雨期が比較的短いジャワ島、スマトラ島南部、スラウェシ島南部では、雨期開始前の10月から11月にかけて植え付けが行われる。収穫は、乾期が始まる4月から5月ごろに開始し、7月から9月に最盛期を迎える。また、栽培方法は、サトウキビ収穫後の萌芽茎を育成する「株出し栽培」が主流である。
(5)品種
サトウキビの種苗は、インドネシア共和国農業省(以下「農業省」という)の認証制度に基づき、認証品種のみ使用が認められている。現在の主要品種である中晩生種の「Bululawang」(2004年認証)は、単収が1ヘクタール当たり70~80トン程度、CCS(注1)が7.51%である。
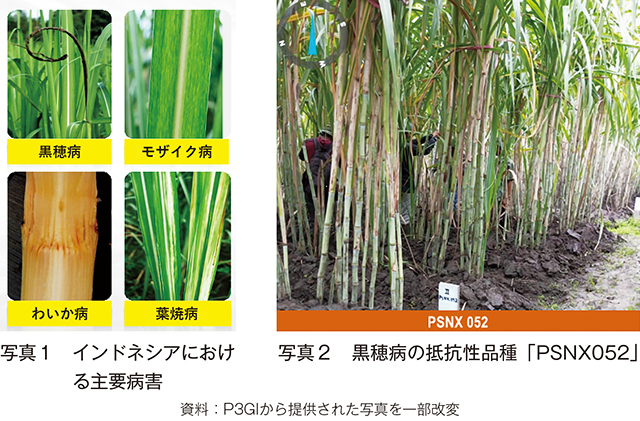
インドネシア砂糖・サトウキビ研究所(P3GI)は、インドネシアの砂糖およびサトウキビ研究の中核機関であり、栽培技術や製糖技術の研究に加えて品種開発も行う。現在、P3GIでは、主要品種の「Bululawang」が同国の主要病害である黒穂病(注2)に対して感受性を有するため、新たな黒穂病抵抗性品種の開発に注力している(写真1、2)。P3GIによると、優良品種には、1)高い生産性、2)幅広い土壌条件への適応、3)病虫害抵抗性、4)8%以上のCCS、5)12~15%の繊維含有量、6)異なる成熟期―が求められ、今後はこれらの項目に加えて気候変動への適応力も重点項目の一つになるとしている。しかし、単一品種でこれらすべての条件を満たすことは難しいため、品種選定では、土壌条件、灌漑設備の有無、病害抵抗性および成熟期などが考慮されている。
(注1)Commercial Cane Sugar(可製糖率)の略。サトウキビのショ糖含有率、繊維含有率および搾汁液の純度から算出される回収可能な糖分の割合。
(注2)黒穂病は、糸状菌である黒穂病菌(Sporisorium scitamineum)によって引き起こされ、罹病したサトウキビは、茎の先端から黒色の鞭状物を生じる。
インドネシア砂糖・サトウキビ研究所(P3GI)は、インドネシアの砂糖およびサトウキビ研究の中核機関であり、栽培技術や製糖技術の研究に加えて品種開発も行う。現在、P3GIでは、主要品種の「Bululawang」が同国の主要病害である黒穂病(注2)に対して感受性を有するため、新たな黒穂病抵抗性品種の開発に注力している(写真1、2)。P3GIによると、優良品種には、1)高い生産性、2)幅広い土壌条件への適応、3)病虫害抵抗性、4)8%以上のCCS、5)12~15%の繊維含有量、6)異なる成熟期―が求められ、今後はこれらの項目に加えて気候変動への適応力も重点項目の一つになるとしている。しかし、単一品種でこれらすべての条件を満たすことは難しいため、品種選定では、土壌条件、灌漑設備の有無、病害抵抗性および成熟期などが考慮されている。
(注1)Commercial Cane Sugar(可製糖率)の略。サトウキビのショ糖含有率、繊維含有率および搾汁液の純度から算出される回収可能な糖分の割合。
(注2)黒穂病は、糸状菌である黒穂病菌(Sporisorium scitamineum)によって引き起こされ、罹病したサトウキビは、茎の先端から黒色の鞭状物を生じる。
(6)機械化の状況
機械化の進展状況は、経営形態や地域の生産条件により左右される。P3GIによると、民間企業は機械化が進んでいる一方、小規模農家は傾斜地や小規模農地に適した機械が不足していることから、一部作業の機械化にとどまっているとされる。また、ジャワ島では、小規模農家主体で農地が細分化されているため、完全な機械化は難しいが、ジャワ島以外の生産地域では、民間企業が中心であるため、生産者1戸当たりの作付面積が大きく、作業効率の面で機械化の必要性が高いとしている。
2 砂糖の需給動向
(1)砂糖の定義
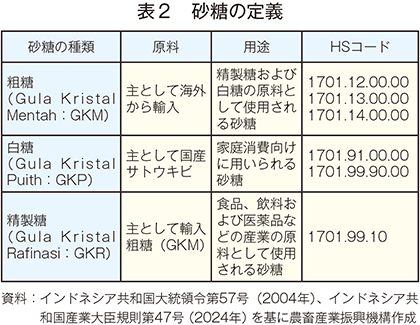
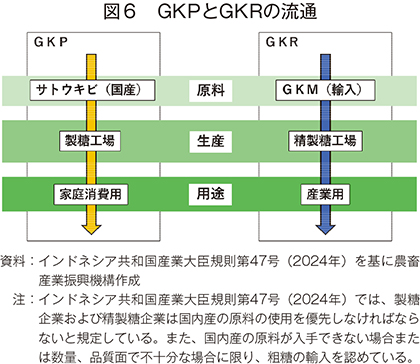
インドネシアにおいて砂糖は、1)主に海外から輸入される粗糖(GKM)、2)主に国産サトウキビを原料とする白糖(GKP)、3)主に輸入粗糖を原料とする精製糖(GKR)―と定義されている(表2)。また、法令により、GKPは家庭消費用(直接消費用)、GKRは産業用として明確に用途が区分されている。さらに、製糖企業はGKPのみを生産する企業、精製糖企業はGKRのみを生産する企業として区別されている(図6)。
しかし、実際の流通段階では、産業用のGKRが家庭消費用のGKP市場に流入する行為(「Rembesan」)が確認されている。インドネシア砂糖協会(AGI)は、GKPとGKRの価格差や市場区分の運用上の隙間を突いた流通などをその要因に挙げ、この行為がGKPの需要および価格の低下、製糖工場やサトウキビ生産者の収益減少、砂糖の需給計画への悪影響を引き起こす恐れがあるとして警戒を強めている。
しかし、実際の流通段階では、産業用のGKRが家庭消費用のGKP市場に流入する行為(「Rembesan」)が確認されている。インドネシア砂糖協会(AGI)は、GKPとGKRの価格差や市場区分の運用上の隙間を突いた流通などをその要因に挙げ、この行為がGKPの需要および価格の低下、製糖工場やサトウキビ生産者の収益減少、砂糖の需給計画への悪影響を引き起こす恐れがあるとして警戒を強めている。
(2)製糖工場
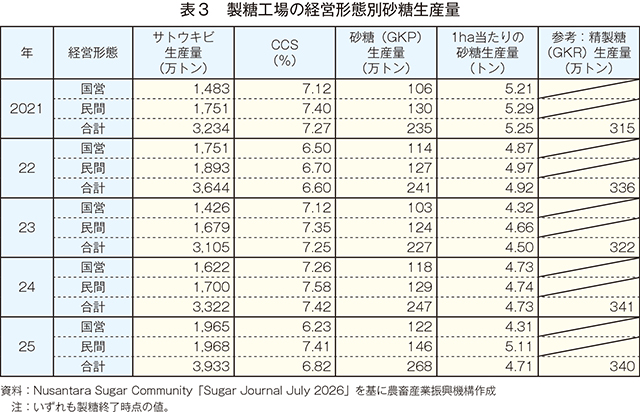
インドネシアでは、年ごとに若干の増減があるものの、57~59カ所の製糖工場が稼働している。経営形態別に見ると、民間製糖工場は国営製糖工場の約半数だが、砂糖生産量、CCSとも国営製糖工場を上回る状況が続いている(表3)。米国農務省(USDA)によると、国営製糖工場は約9割が100年以上経過している一方、民間製糖工場より効率的な設備と技術を備えているとしている。
製糖企業の最大手は、国営製糖企業のPT Sinergi Gula Nusantara(以下「PT SGN」という)であり、グループ会社の工場を含め国内で39の製糖工場を運営する。同社のサトウキビ作付面積は、約25万ヘクタールと国内全体の4割以上を占め、製糖工場の1日当たり原料処理能力の合計は14万6000トンに上る。
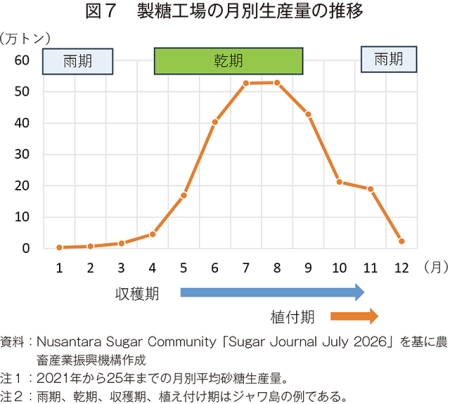
また、AGIによると、製糖工場の月別砂糖生産量は、1月から3月までが最も少なく、サトウキビの収穫開始に伴い、4月から6月にかけて急増する。その後、7月から8月にかけて最盛期を迎え、この時期に年間の約4割を生産する(図7)。
製糖企業の最大手は、国営製糖企業のPT Sinergi Gula Nusantara(以下「PT SGN」という)であり、グループ会社の工場を含め国内で39の製糖工場を運営する。同社のサトウキビ作付面積は、約25万ヘクタールと国内全体の4割以上を占め、製糖工場の1日当たり原料処理能力の合計は14万6000トンに上る。
また、AGIによると、製糖工場の月別砂糖生産量は、1月から3月までが最も少なく、サトウキビの収穫開始に伴い、4月から6月にかけて急増する。その後、7月から8月にかけて最盛期を迎え、この時期に年間の約4割を生産する(図7)。
(3)砂糖の需給動向と今後の消費の見通し
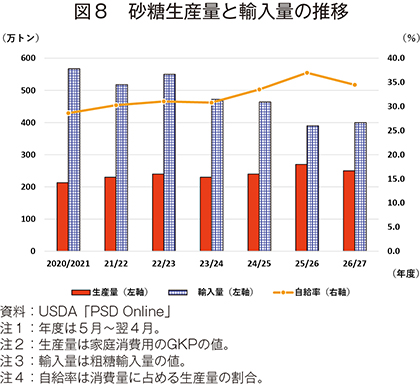
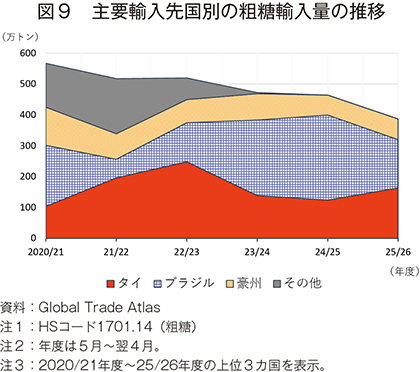
2020/21年度(5月~翌4月)以降、砂糖生産量は増加傾向にあるものの、26/27年度は乾燥した気候の影響から、前年度より減少が見込まれている(図8)。一方、輸入量は、需給ギャップを埋めるため、生産量を上回る水準で推移しているが、近年は生産量の増加を背景に減少傾向にあり、その結果として自給率は増加傾向にある。輸入量の9割以上を占める粗糖は、主にブラジル、タイおよび豪州の3カ国から輸入しており、23/24年度以降はこれら3カ国からほぼ全量を輸入している(図9)。
消費量は、統計により変動があるものの、近年はおおむね600万~700万トン台(家庭消費用のGKPと産業用のGKRの出荷量ベース)で推移している。AGIによると、GKPは、家庭における直接消費のほか、伝統市場、レストラン、ホテル、ケータリング、中小規模の食品・飲料企業などで利用される。一方、GKRは、主に大規模な食品・飲料企業で用いられるほか、加工食品、菓子、ベーカリー製品、乳製品、医薬品などに利用される。
また、今後の消費量の見通しについて、家庭消費用の需要は、1人当たりの消費量増加を背景に増加すると見込んでいる。産業用を含む砂糖全体の需要も、人口の増加、都市化の進展、購買力の向上、食品・飲料産業の拡大、外食産業および観光産業の拡大などの要因から引き続き増加すると見込んでいる。
消費量は、統計により変動があるものの、近年はおおむね600万~700万トン台(家庭消費用のGKPと産業用のGKRの出荷量ベース)で推移している。AGIによると、GKPは、家庭における直接消費のほか、伝統市場、レストラン、ホテル、ケータリング、中小規模の食品・飲料企業などで利用される。一方、GKRは、主に大規模な食品・飲料企業で用いられるほか、加工食品、菓子、ベーカリー製品、乳製品、医薬品などに利用される。
また、今後の消費量の見通しについて、家庭消費用の需要は、1人当たりの消費量増加を背景に増加すると見込んでいる。産業用を含む砂糖全体の需要も、人口の増加、都市化の進展、購買力の向上、食品・飲料産業の拡大、外食産業および観光産業の拡大などの要因から引き続き増加すると見込んでいる。
(4)砂糖価格
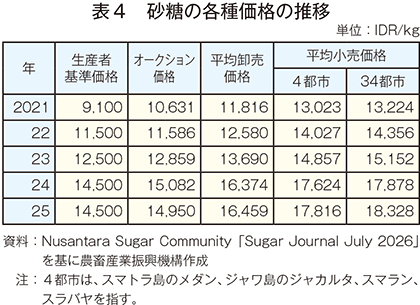
同国の砂糖(GKP)価格は、生産者基準価格(HPP)、オークション価格および小売価格の各段階を経て形成される(表4)。
ア 生産者基準価格(HPP)
HPPは、政府が定める農家向けの買い取り基準価格である。これまで定期的な見直しが行われてきた結果、2021年から25年まで間に約60%上昇している。AGIは、HPPの引き上げについて、生産意欲の向上と収入の増加を通じて生産者の経営安定に寄与しているとしている。
イ オークション価格
オークション価格は、製糖企業から卸売業者などへの販売価格である。同価格は製糖コストと連動しており、HPPの引き上げに伴い上昇している。
ウ 卸売価格・小売価格
卸売価格および小売価格は、オークション価格の上昇に伴い上昇している。政府は、価格高騰を抑制するため、2017年以降、消費者向け販売基準価格(HAP)を設定しており、現在は東部地域および遠隔地域で1キログラム当たり1万8500IDR(185円)、それ以外の地域で同1万7500IDR(175円)である。
なお、インドネシアサトウキビ生産者協会(APTRI)の関係者は、砂糖の品質や製造時期にかかわらず、HAPにより小売価格が一律に制限されている現状を踏まえ、砂糖価格を市場メカニズムに委ねるべきであるとの見解を示している。
ア 生産者基準価格(HPP)
HPPは、政府が定める農家向けの買い取り基準価格である。これまで定期的な見直しが行われてきた結果、2021年から25年まで間に約60%上昇している。AGIは、HPPの引き上げについて、生産意欲の向上と収入の増加を通じて生産者の経営安定に寄与しているとしている。
イ オークション価格
オークション価格は、製糖企業から卸売業者などへの販売価格である。同価格は製糖コストと連動しており、HPPの引き上げに伴い上昇している。
ウ 卸売価格・小売価格
卸売価格および小売価格は、オークション価格の上昇に伴い上昇している。政府は、価格高騰を抑制するため、2017年以降、消費者向け販売基準価格(HAP)を設定しており、現在は東部地域および遠隔地域で1キログラム当たり1万8500IDR(185円)、それ以外の地域で同1万7500IDR(175円)である。
なお、インドネシアサトウキビ生産者協会(APTRI)の関係者は、砂糖の品質や製造時期にかかわらず、HAPにより小売価格が一律に制限されている現状を踏まえ、砂糖価格を市場メカニズムに委ねるべきであるとの見解を示している。
(5)エタノール生産
インドネシアでは、大統領令第40号に基づき、砂糖の自給だけではなく、サトウキビ由来のバイオエタノールの生産拡大に向けた取り組みが進められている。例えば、南パプア州では、バイオエタノール工場の建設と併せて原料確保のためのサトウキビ栽培が開始されている。また、PT SGNは、現在は東ジャワ州モジョケルト県で1日当たり100キロリットルのエタノールを生産しているが、新たに同州バニュワンギ県グレンモアの製糖工場敷地内にバイオエタノール工場の建設を進めている。同社の計画では、今後少なくとも5カ所の工場を建設する予定である。
―コラム―
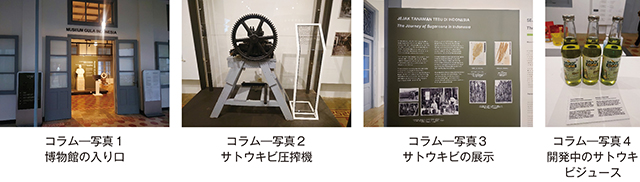
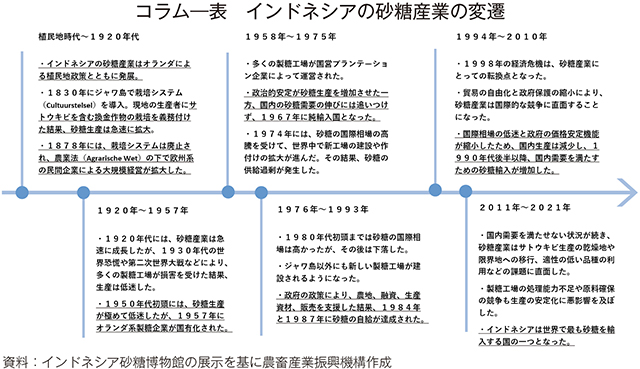
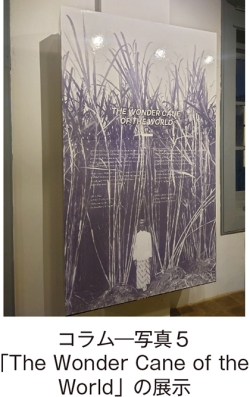
P3GIは、2026年4月に東ジャワ州パスルアン市の研究所敷地内に「インドネシア砂糖博物館(Museum Gula Indonesia)」を開設した。同博物館では、オランダにおける植民地時代から現代までの砂糖産業の歴史、技術革新およびP3GIの研究成果が紹介されている(コラム―写真1~4)。本コラムでは、同博物館の展示内容を基に、インドネシアの砂糖産業の変遷とサトウキビ品種「POJ2878」について、それらの概要を報告する。
|
3 砂糖の自給政策
(1)自給政策の概要と進捗状況
大統領令第40号では、1)国家の食料安全保障の確保、2)産業用原材料および副資材供給の保証、3)サトウキビ生産者の経営安定の促進、4)エネルギーの安全保障およびクリーンエネルギーの推進―を図るため、砂糖自給の加速とバイオエタノールの生産拡大に向けた政府の取り組み(注3)および生産目標について規定している。
表1で示した通り、砂糖については、家庭消費用は2028年まで、産業用は30年までの自給達成を目指している。また、サトウキビ由来のバイオエタノールについては、30年までに年間120万キロリットルの生産を目指しており、25年時点の各生産目標に対する進捗率は表5の通りである。
(注3)同大統領令では、各省庁・機関、地方自治体、国営企業、地方公営企業および民間企業におけるそれぞれの役割や権限についても規定されている。例えば、産業省は、1)新規製糖工場の建設、2)製糖工場の生産能力または稼働率の向上、3)製糖工場の再生、4)耕作地の拡大―などを支援することとされている。
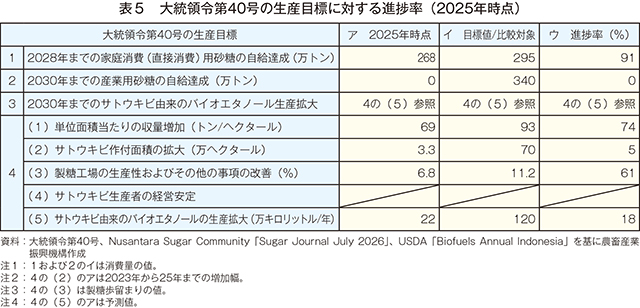
表1で示した通り、砂糖については、家庭消費用は2028年まで、産業用は30年までの自給達成を目指している。また、サトウキビ由来のバイオエタノールについては、30年までに年間120万キロリットルの生産を目指しており、25年時点の各生産目標に対する進捗率は表5の通りである。
(注3)同大統領令では、各省庁・機関、地方自治体、国営企業、地方公営企業および民間企業におけるそれぞれの役割や権限についても規定されている。例えば、産業省は、1)新規製糖工場の建設、2)製糖工場の生産能力または稼働率の向上、3)製糖工場の再生、4)耕作地の拡大―などを支援することとされている。
(2)国および業界関係者の取り組み
ア 農業省
農業省は、大統領令第40号において、原料供給を担う小規模農家への支援と指導を担当する。同省は、2025年に公布した農業大臣規則第40号に基づき、年間10万ヘクタールに相当するサトウキビの改植および作付面積拡大プログラムを実施している。同プログラムでは、主に小規模農家に対する種苗の提供や植え付けなどに係る労務費の補助を行っている。
また、同省は、国有企業省および民間企業と連携し、老朽化などにより性能が低下した機械や部品の交換・修理への支援を通じ、製糖工場の生産性向上にも取り組んでいる。同省では、これらの取り組みの進展が砂糖生産量の増加に寄与しており、家庭消費用砂糖については、26年中の自給達成が可能との見方を示している。
イ PT Sinergi Gula Nusantara(PT SGN)
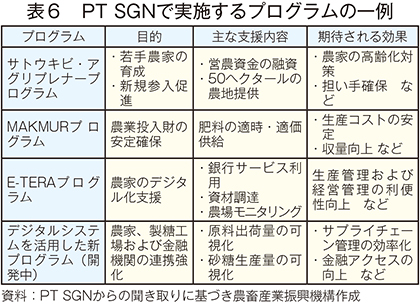
PT SGNは、国営製糖企業として政府から砂糖自給政策の実施を任されている。同社は、農業省と連携し、年間10万ヘクタール規模のサトウキビの生産支援を行っている。支援内容は、前述の通り、種苗の配布、植え付けなどに係る労務費の補助である。種苗は生産者に無償で提供され、労務費については、耕うん、植え付けおよび栽培管理に係る経費への補助として、1ヘクタール当たり約400万ルピア(約4万円)が支給される。また、同社は、これらの支援に加え、複数のプログラムを通じて砂糖の自給政策の一翼を担っている(表6)。
ウ インドネシア砂糖・サトウキビ研究所(P3GI)
P3GIは、サトウキビに関する研究開発に加え、政府、製糖工場、各州のプランテーション局と連携し、サトウキビ生産者や製糖工場の生産性向上などに係る支援を進めている。
特に、農業省が実施するサトウキビの改植および作付面積拡大プログラムでは、認証候補種苗の評価や認証種苗の配布準備などを担当するとともに、政策の実施に必要な学術的な知見も提供している。育種面では、黒穂病に対する病害抵抗性試験などを実施し、優良品種の開発および健全種苗の生産に取り組んでいる。
また、原料生産面だけではなく、砂糖の生産効率向上のため、製糖工場と連携して次期操業に向けた準備も行っている。例えば、操業開始前の計測機器の調整・校正のほか、機械設備の保守から原料の品質分析に用いるシステムの点検などを通じて、製糖工場の円滑な操業を支援している。
エ インドネシア砂糖協会(AGI)
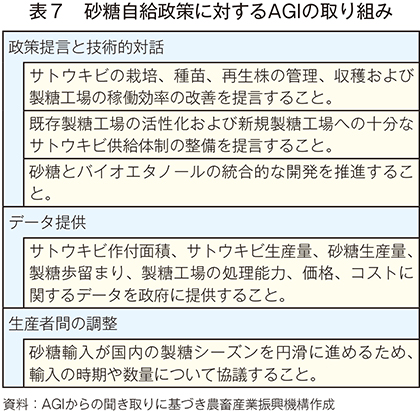
AGIは、製糖企業を代表する業界団体として1980年に設立された。同協会は、政府の自給政策を直接実施する立場にはないものの、砂糖自給政策に対し、政策提言、データ提供、技術的対話および生産者間の調整を通じて継続的に関与してきた(表7)。AGIによると、砂糖自給政策の進捗は、政策・制度の動向、投資の動向、気象条件、生産者の経営判断、製糖工場の稼働状況など複数の要因に依存するとしている。
また、大統領令第40号で掲げられたサトウキビ由来のバイオエタノールの生産拡大については、新たな需要創出や製糖工場の収益源の多様化により、砂糖に依存する経営構造の軽減につながるとしている。さらに、砂糖の供給を損なわない形で推進するため、サトウキビおよび砂糖の生産性向上、新たなエタノール原料の開発、統合型プラントの整備を進める必要があるとの認識を示している。
農業省は、大統領令第40号において、原料供給を担う小規模農家への支援と指導を担当する。同省は、2025年に公布した農業大臣規則第40号に基づき、年間10万ヘクタールに相当するサトウキビの改植および作付面積拡大プログラムを実施している。同プログラムでは、主に小規模農家に対する種苗の提供や植え付けなどに係る労務費の補助を行っている。
また、同省は、国有企業省および民間企業と連携し、老朽化などにより性能が低下した機械や部品の交換・修理への支援を通じ、製糖工場の生産性向上にも取り組んでいる。同省では、これらの取り組みの進展が砂糖生産量の増加に寄与しており、家庭消費用砂糖については、26年中の自給達成が可能との見方を示している。
イ PT Sinergi Gula Nusantara(PT SGN)
PT SGNは、国営製糖企業として政府から砂糖自給政策の実施を任されている。同社は、農業省と連携し、年間10万ヘクタール規模のサトウキビの生産支援を行っている。支援内容は、前述の通り、種苗の配布、植え付けなどに係る労務費の補助である。種苗は生産者に無償で提供され、労務費については、耕うん、植え付けおよび栽培管理に係る経費への補助として、1ヘクタール当たり約400万ルピア(約4万円)が支給される。また、同社は、これらの支援に加え、複数のプログラムを通じて砂糖の自給政策の一翼を担っている(表6)。
ウ インドネシア砂糖・サトウキビ研究所(P3GI)
P3GIは、サトウキビに関する研究開発に加え、政府、製糖工場、各州のプランテーション局と連携し、サトウキビ生産者や製糖工場の生産性向上などに係る支援を進めている。
特に、農業省が実施するサトウキビの改植および作付面積拡大プログラムでは、認証候補種苗の評価や認証種苗の配布準備などを担当するとともに、政策の実施に必要な学術的な知見も提供している。育種面では、黒穂病に対する病害抵抗性試験などを実施し、優良品種の開発および健全種苗の生産に取り組んでいる。
また、原料生産面だけではなく、砂糖の生産効率向上のため、製糖工場と連携して次期操業に向けた準備も行っている。例えば、操業開始前の計測機器の調整・校正のほか、機械設備の保守から原料の品質分析に用いるシステムの点検などを通じて、製糖工場の円滑な操業を支援している。
エ インドネシア砂糖協会(AGI)
AGIは、製糖企業を代表する業界団体として1980年に設立された。同協会は、政府の自給政策を直接実施する立場にはないものの、砂糖自給政策に対し、政策提言、データ提供、技術的対話および生産者間の調整を通じて継続的に関与してきた(表7)。AGIによると、砂糖自給政策の進捗は、政策・制度の動向、投資の動向、気象条件、生産者の経営判断、製糖工場の稼働状況など複数の要因に依存するとしている。
また、大統領令第40号で掲げられたサトウキビ由来のバイオエタノールの生産拡大については、新たな需要創出や製糖工場の収益源の多様化により、砂糖に依存する経営構造の軽減につながるとしている。さらに、砂糖の供給を損なわない形で推進するため、サトウキビおよび砂糖の生産性向上、新たなエタノール原料の開発、統合型プラントの整備を進める必要があるとの認識を示している。
(3)自給達成に向けた課題
前述の通り、大統領令第40号では、家庭消費用砂糖の自給達成は2028年まで、産業用砂糖の自給達成は30年までとしている。複数の関係者からの聞き取りから、家庭消費用砂糖については、自給達成が実現可能な水準にあるものの、産業用砂糖の自給達成に向けては、解決すべき課題も確認されている。そこで、改めてインドネシアの砂糖産業が抱える課題について、以下の通り整理する。
ア 農業省
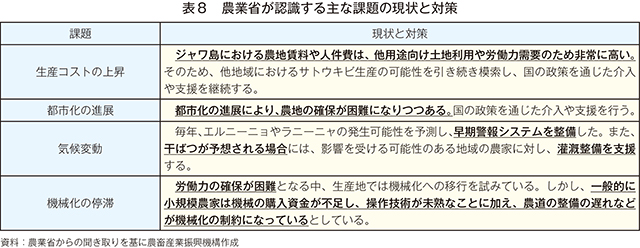
農業省は、サトウキビ生産には依然として複数の課題が存在するとしており、それらに対する支援策を講じている(表8)。
イ PT SGN
ウ インドネシア砂糖・サトウキビ研究所(P3GI)
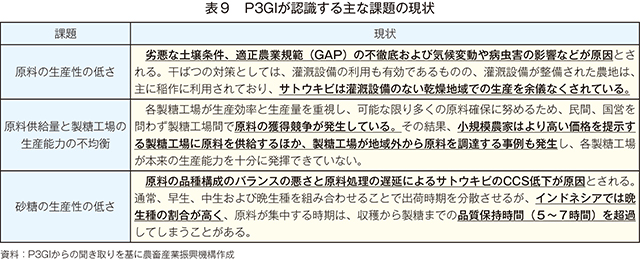
P3GIは、インドネシアの砂糖産業が抱える課題として、1)原料の生産性の低さ、2)原料供給量と製糖工場の生産能力の不均衡、3)砂糖の生産性の低さ―を挙げている(表9)。また、砂糖の自給達成には、単なる増産だけではなく、農地の整備、優良種苗の普及、製糖工場の近代化、流通・取引構造の改善などに取り組むことが不可欠であるとしている。
エ インドネシアサトウキビ生産者協会(APTRI)
APTRIは、サトウキビ生産者の全国組織であり、生産者の能力向上、地位向上および経営安定を目的としている。APTRIによると、農業省が実施するサトウキビの改植プログラムについては、以前にも同様のプログラムが実施されたものの、当時は資金不足や監督不十分な状況が見受けられたと述べた。2025年から本格的に開始した今回のプログラムについては、対象面積が10万ヘクタールと大規模なことから、種苗供給に遅れが発生した事例も確認されたとしている。同協会は、砂糖の消費者向け基準販売価格のHAPの撤廃を含めて政府との直接的な対話を望んでいる。
オ まとめ
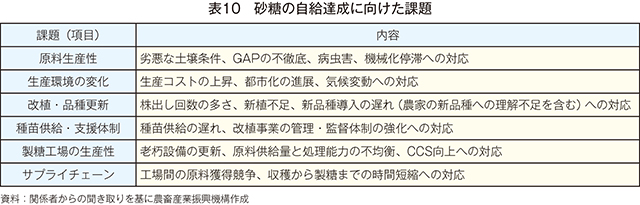
ここでは、ア~エの聞き取り結果を踏まえ、砂糖の自給達成に向けた課題を以下の通り整理した(表10)。また、これらの課題解決に取り組むためには、生産者、製糖工場、研究機関、政府機関の協力体制の強化も重要な点と考える。
ア 農業省
農業省は、サトウキビ生産には依然として複数の課題が存在するとしており、それらに対する支援策を講じている(表8)。
イ PT SGN
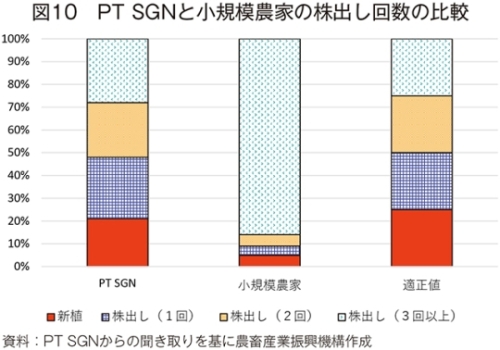
PT SGNは、砂糖の自給達成に向けた主な課題として、小規模農家における株出し回数の多さに伴う生産性の低下を挙げている(図10)。PT SGNによると、本来は新植および株出し回数別の構成比が均等で適正に構成されることが望ましいものの、小規模農家では、その86%が3回以上の株出しを行っている。この要因として、多くの小規模農家が現状の生産性に満足しており、新植栽培や新品種の導入に消極的である可能性が高いとしている。そのため、生産性向上に向けては、収量や糖度の面で従来品種を上回る新品種への生産者の理解促進が必要であるとしている。
ウ インドネシア砂糖・サトウキビ研究所(P3GI)
P3GIは、インドネシアの砂糖産業が抱える課題として、1)原料の生産性の低さ、2)原料供給量と製糖工場の生産能力の不均衡、3)砂糖の生産性の低さ―を挙げている(表9)。また、砂糖の自給達成には、単なる増産だけではなく、農地の整備、優良種苗の普及、製糖工場の近代化、流通・取引構造の改善などに取り組むことが不可欠であるとしている。
エ インドネシアサトウキビ生産者協会(APTRI)
APTRIは、サトウキビ生産者の全国組織であり、生産者の能力向上、地位向上および経営安定を目的としている。APTRIによると、農業省が実施するサトウキビの改植プログラムについては、以前にも同様のプログラムが実施されたものの、当時は資金不足や監督不十分な状況が見受けられたと述べた。2025年から本格的に開始した今回のプログラムについては、対象面積が10万ヘクタールと大規模なことから、種苗供給に遅れが発生した事例も確認されたとしている。同協会は、砂糖の消費者向け基準販売価格のHAPの撤廃を含めて政府との直接的な対話を望んでいる。
オ まとめ
ここでは、ア~エの聞き取り結果を踏まえ、砂糖の自給達成に向けた課題を以下の通り整理した(表10)。また、これらの課題解決に取り組むためには、生産者、製糖工場、研究機関、政府機関の協力体制の強化も重要な点と考える。
おわりに
インドネシアでは、政府による砂糖の自給政策推進などを背景に砂糖生産量は着実に増加しており、大統領令第40号に掲げる家庭消費用砂糖の自給達成という目標は、現実のものとなりつつある。同大統領令全体の達成に向けては、一定の課題があるものの、業界関係者が連携し、小規模農家の生産性向上、優良品種への更新、製糖工場の近代化、原料供給体制の改善に取り組み、産業全体の生産性と持続力の向上を図ることが重要と考えられる。
今後、砂糖自給政策が着実に進展した場合は、同国の粗糖輸入量の減少も予測され、日本の粗糖の調達環境にも一定の影響を及ぼす可能性はあるものの、日本での砂糖消費の現状を踏まえると、その影響は限定的なものになると考えられる。
しかし、自給政策の取り組みやバイオエタノールの政策動向は、今後のインドネシア砂糖産業の発展だけではなく、日本の生産現場や国際需給にも一定の影響を及ぼす可能性があるため、引き続き注視していきたい。
今後、砂糖自給政策が着実に進展した場合は、同国の粗糖輸入量の減少も予測され、日本の粗糖の調達環境にも一定の影響を及ぼす可能性はあるものの、日本での砂糖消費の現状を踏まえると、その影響は限定的なものになると考えられる。
しかし、自給政策の取り組みやバイオエタノールの政策動向は、今後のインドネシア砂糖産業の発展だけではなく、日本の生産現場や国際需給にも一定の影響を及ぼす可能性があるため、引き続き注視していきたい。
このページに掲載されている情報の発信元
農畜産業振興機構 調査情報部 (担当:企画情報グループ)
Tel:03-3583-8678
農畜産業振興機構 調査情報部 (担当:企画情報グループ)
Tel:03-3583-8678